耐克、妮维雅、谷歌的警示:品类,正在误导品牌战略
品牌或许依旧强大,但却会流失对催生这个市场的原始需求的主导权。
本条来自 数英 DIGITALING(Case / 案例),聚焦 case、联合利华、抖音。 放到全球商业语境里,它方便写进 “ 业绩报表 ” ,能让公司轻松计算市场份额、识别对手、组合产品线、衡量渗透率、跟踪成果;而在国内,它更是 “ 营销提案 ” 里的常客,“抢占心智×品类第一”火了二十多年,企业家创业者们一听就能上头。
品牌或许依旧强大,但却会流失对催生这个市场的原始需求的主导权
- 放到全球商业语境里,它方便写进 “ 业绩报表 ” ,能让公司轻松计算市场份额、识别对手、组合产品线、衡量渗透率、跟踪成果;而在国内,它更是 “ 营销提案 ” 里的常客,“抢占心智×品类第一”火了二十多年,企业家创业者们一听就能上头
放到全球商业语境里,它方便写进 “ 业绩报表 ” ,能让公司轻松计算市场份额、识别对手、组合产品线、衡量渗透率、跟踪成果;而在国内,它更是 “ 营销提案 ” 里的常客,“抢占心智×品类第一”火了二十多年,企业家创业者们一听就能上头。
可对于“品牌战略”而言,品类是一个糟糕的起点。
品类本质是供给端的归类方式,把生产、销售同类产品的品牌归在一起。但消费者并不按照这套分类思考,他们只在意自身目标、待解决的问题与所处现实的场景。考量的备选方案,往往会跨越多个品类。
当 “ 需求的满足方式 ” 发生改变时,这一差异就至关重要。品牌或许在自己的品类里依旧强大,但却会悄悄 流失 对 催生这个市场的原始需求的主导权。
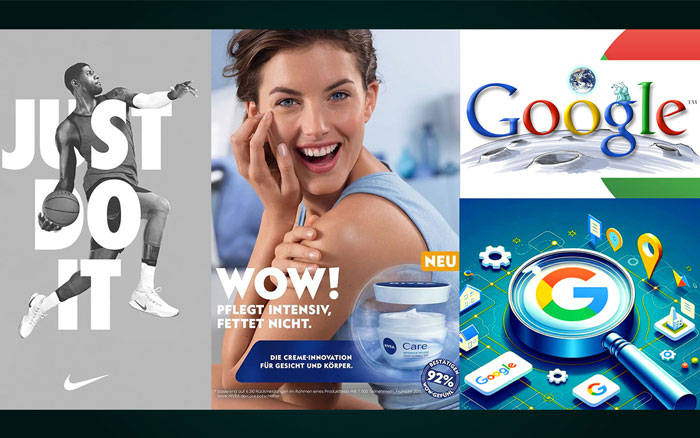
耐克、妮维雅、谷歌,就是同一困境下的三个故事。
三个品牌的知名度、渗透率、渠道铺货,个个是优等生,按品类指标衡量,都属于顶级玩家。但它们被同一个难题卡住: 如果塑造需求的控制点不在原来的位置了,怎么办?
在细谈三个品牌之前,我们先简单了解两个概念—— “需求空间”与“控制点”。
当公司透过现有产品、业务单元和品类去看市场时,它会自带“盲点”。需求优先与增长模型的第一步,是绘制“消费者需求生态系统”。
早在二十年前,品牌大师埃里克・乔基姆塞勒博士便提出一个主张: 增长要立足于需求,而非产品、品类或是传统的市场细分。
思考的起点,是人们真实的生活方式,是他们日常的行动、遇到的难题、身处的场景,还有不断变化的行为。他将这套观察所得的整体图景 命名为 需求图景 (demand landscape)。
苹果是最好的例证。索尼把市场定义为 “便携音乐播放器” ,一心琢磨怎么造出更好的随身听; 苹果着眼的却是音乐背后整条需求链—— 人们如何发现音乐、获取音乐、整理音乐、携带音乐、聆听音乐。 同一个市场,不同的角度,机遇完全不同。
再看两个例子。 用户离开百度,并非出现性能更强的搜索引擎,而是小红书、抖音带来的“边刷边找”的乐趣。 小龙虾、鸭脖这类餐饮消费下滑,也并非是价格变动,而是大家舍不得把玩手机的时间腾给剥壳和啃骨头。
今天,乔基姆塞勒把这类需求的聚集场域称为 “需求空间"(demand spaces)” 。它可以是一项诉求,一个场景,一段生活片段,或是想要达成的目标。企业要把品牌资源和资本投向各类需求空间,而不是死守现有品类划定的竞争边界。
简单来说, 品类讲的是企业当下如何组织供给,而需求空间,反映用户真正想要实现什么。 二者重合时,品类分析还有用,一旦错位,品类思维变成画地为牢。
2022年,乔基姆塞勒在新书《交互场域》中谈到,企业的价值创造,越来越不局限于自身产品与产能,更多源于客户、合作伙伴、供应商、社区等 多方主体的“持续交互”。
随之引出一个新命题,在所有复杂的市场交互里, 究竟是哪些环节, 在深度影响用户的思考范围、备选清单,以及最终决策?
这就是本文要聚焦的核心概念—— 控制点(control point)。
“ 控制点 ”,最早出自桑吉特・保罗・乔杜里的平台研究,即平台如何围绕核心交互聚合参与者,又能在哪些关键节点介入并规则化整个交互过程。
放回品牌战略语境,我们可以这样理解, 所谓控制点,就是市场里那些能强势影响用户认知与决策的主导环节。 它决定需求如何被解读,哪些可替代选项被考虑,用户最终选择什么。
它可以是零售渠道、行业专家、明星、IP、主播、社群或者某项技术,也可以是当下的 AI 智能体。在部分成熟场景中,品牌自身也能成为对应需求空间的组织者与主导节点。
2025年联合利华投入近百亿美元用于“Trave Idea”,将合作KOL规模从两年前的一万人扩充至三十万人。 这里的重点不是数量,而是角色(新的控制点) , KOL不再只是接单发内容的执行者,他们是参与者和共创造 。凡士林的「野生用法」成功就是很好的说明。
很多人把耐克2020-2025年业绩滑坡归咎于 DTC 和数字化转型,大错特错。
2020年,约翰·多纳霍时期,耐克推出 “DTC战略加速计划” ,把资源全面砸向数字化和自有渠道。
道理很简单,既然能直接卖给消费者,掌握更多数据、把控完整体验,为什么把利润让给零售商?
耐克想要更强的控制力。但它把控制点认错了。
Foot Locker、迪克体育这类线下零售商,绝不是单纯的成交终端。 它们是用户遇见新品、横向对比品牌、感受潮流的场域。 货架上,耐克的旁边还摆着阿迪达斯、新百伦、Hoka、On昂跑。
换言之, 零售商解决的从来不是“去哪买耐克”,而是更早的问题——“该把脚塞进哪双鞋里?”
然后呢?耐克收缩线下渠道的那几年,对手们正好接管了这些场景的货架。到2024年,耐克被迫回头修复批发关系,同步补救产品创新,而On、Hoka已经拿走了大量份额。
2025财年耐克总营收下滑10%,直营业务下降13%,数字化板块跌幅达到20%,批发业务下滑7%。
不难看出,DTC 并不是本轮业绩下滑的主因,产品创新乏力,潮流感知滞后,中国市场承压,新锐品牌崛起,多重因素共同造成了这一结果。
耐克把“交易环节”当成控制点。而价值更高的控制点,藏在购买行为之前—— 用户发现、对比、筛选的过程。 耐克在交易末端拿到了更多控制权,却削弱了催生品牌需求的前置交互场域。
2024年底,老将贺雁峰(Elliott Hill)回归出任 CEO,战略纠偏就此启动。
在欧美市场,耐克重新携手Foot Locker、Dick's Sporting Goods、JD Sports,把产品放回多品牌门店的核心货架,依靠独家款与线下体验, 重建“发现— 对比—筛选”的消费场景。
中国市场则反向收拢。一方面从广告投放转向长期文化运营, 更关键的动作是收回线上经营权。 比如终止滔搏等经销商的线上销售授权,将天猫、京东、抖音官方店与品牌App整合为统一阵地。
一放一收,说明耐克终于明白了 ——控制点不在“成交”里, 而在用户 为什么“走进门店、相信谁、如何横向对比”的前置环节。
数十年来,妮维雅在“可靠、易得、日常护肤”这一需求空间里,长期占据强势位置。蓝罐产品、渠道覆盖,再加上多年积累下来的熟悉感,共同撑起了这份优势。当人们想要一款靠谱的基础护肤产品,妮维雅会是很自然的选择。
但今天不少护肤决策, 起点已经变成具体的肌肤难题 : 怎样改善色素沉着?如何修护皮肤屏障? 哪些成分能够淡化老化痕迹?敏感肌该选用什么产品? 皮肤科医生会推荐哪一类方案?
一旦用户从这类问题出发,竞争的场域就就变了。
消费者不再在“护肤品” 这个品类里挑选品牌,而是开始寻找解决自身问题的办法。 成分知识、皮肤科医师、内容创作者、线下药房、搜索引擎和专业功效品牌,都在影响用户会把哪些方案纳入考虑。
我们可以从拜尔斯道夫的财报数据看到不同趋势: 2025年妮维雅增长率仅0.9%; 集团内以优色林、Aquaphor 为核心的 皮肤科功效业务,增速却达到 11.7% 。
很多人把耐克2020-2025年业绩滑坡归咎于 DTC 和数字化转型,大错特错。…
2025年联合利华投入近百亿美元用于“Trave Idea”,将合作KOL规模从两年前的一万人扩充至三十万人。 这里的重点不是数量,而是角色(新的控制点) , KOL不再只是接单发内容的执行者,他们是参与者和共创造 。凡士林的「野生用法」成功就是很好的说明。…
它可以是零售渠道、行业专家、明星、IP、主播、社群或者某项技术,也可以是当下的 AI 智能体。在部分成熟场景中,品牌自身也能成为对应需求空间的组织者与主导节点。…