接连押注瑜伽、足球,昂跑还“跑”吗
昂跑官宣姆巴佩。
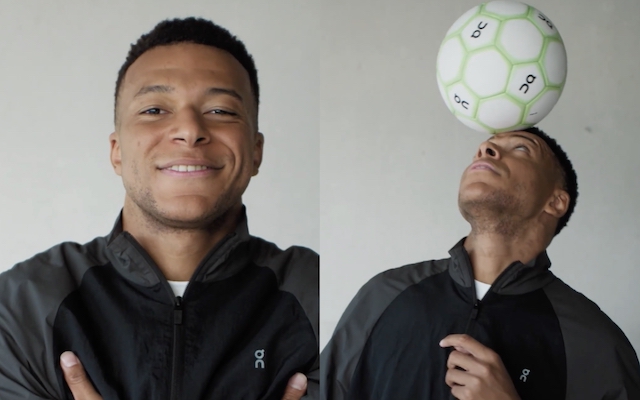
本条来自 数英 DIGITALING(Case / 案例),聚焦 case、耐克、阿迪。 一个难听的事实:往往用户并不喜欢品牌拓展新品类。
昂跑官宣姆巴佩
- 一个难听的事实:往往用户并不喜欢品牌拓展新品类
一个难听的事实:往往用户并不喜欢品牌拓展新品类。
品牌的 规模化 ,和用户在乎的 “心价比” ,似乎永远无法达成共识。背后的价值逻辑从根本上就在排斥。
例外几乎只存在于那些经受住时间考验、能够影响至少二代人的品牌。它的心价比在于,尽管不算出挑,但也不出错,且拥有普遍的流通性。
走过50年+的国际运动品牌尤其典型,比如耐克、阿迪达斯、有望翻红的彪马、越卖越贵的鬼冢虎……
那是否意味只有赢得代际,才有可能实现规模化与心价比的相对和解,获得跨品类许可?
而正在全力转身的品牌就只能走上昔日对手的道路?入侵对方的品类,抢同一批人群。既要又要,未能免俗?
昔日的 lululemon,不愿人们在瑜伽垫上还要忍受汗湿后黏身、束缚的棉质运动服,决心开发出更专业的瑜伽裤。
昂跑的创立初衷,是因为创始人不满意市面上的所有跑鞋,作为职业运动员,他向往更极致的跑感——“像在云端上奔跑”。
但是lululemon已走过28年,昂跑也已16岁。距离最开始纯粹又垂直的品类,二者已经跑出太远,远到无法完全用瑜伽品牌、跑步品牌理解。
lululemon:瑜伽、训练、网球、高尔夫、跑步
On昂跑:跑步、训练、网球、高尔夫、瑜伽、足球
至于它们一边强化各自的瑜伽、跑步基因,一边大踏步拓展品类,除了理解为在尽量兼顾心智和规模化外,也反映了那是个真问题。
即,品类型品牌难以避免会被自身品类所限,一旦试图做的更多,就会被各种层面上的卡脖子。限制你的,恰恰是你的优势。
这也解释了,在扩张品类期间为什么总是显得自相矛盾。
今年6月,On昂跑再次强调跑步的核心地位,并提出全新跑步主张 “Run On Clouds” 。 (On品牌活动Running Summit,在巴黎举行)
相比于强调pb成绩、各种数据主义,昂跑希望人们能回归感官感受。
这显然是品牌的区隔化尝试,即——在各大品牌先后加入跑步赛道中,在传播语言上,重新强调属于昂跑的跑步体验是怎样的。
而为了让“Run On Clouds”传递得更直观,昂跑提炼出四个维度—— 支撑support、柔软soft、能量energy与速度speed ,并用这四种感受重新组织跑步系列产品。
CloudTec® 云缓震 ®(昂跑 On 核心技术)
8月入局 瑜伽、普拉提 ,9月19日官宣与姆巴佩的合作,预计足球产品将于2027年面世。
此时回看创始人在品牌活动上的那句表态——“Running is where On started, and it’s where our future starts”——已经暗示了多品类发展战略。
自2022年3月以“made for women first”为核心策略入局鞋履开始,半年内再密集拓展了高尔夫、网球和徒步品类。加上早已涉足的跑步装备,它与昂跑的品类重合度高到,相对彼此的优势 只剩下各自原有的基本盘。
昂跑和lululemon这对非官方CP的故事,一直很有意思。
最初,它们被捆绑在一起作为中产标配——穿lululemon瑜伽裤的人,多半会配一双入门款On跑鞋,反之亦然。后来,二者在社媒声量上逐渐拉开差距;再后来,lululemon被各方唱衰,尤其常被拿来与昂跑对比。
如今故事来到下半场——“你们都在吹捧的昂跑,也不酷了。”
做成熟的品类、走大型集团走过的运营道路,至于基因底色、微妙的货币效应,很难不被琳琅满目的品类所稀释。以至于品牌对跑步的反复强调,越来越像是某种尽力弥补。
当人们吐槽品牌“不值得”“不酷了”“商业味太重”时,其实是在表达什么?是在为什么而申诉?
品牌没涨价,还推出了更多品类、把店开得尽量离大家更近,怎么就反而不值得了?
答案就在潜意识里。它就像一道分数题,品牌的消费者人群是分母,用户自己就是分子。分母越大,整体比值就越小。
品牌曾一度通过人群策略,维持住这个比值背后的社交属性——买它,不只是买功能,也是在确认“我属于哪一类人”。可当分母无限扩大,这种确认感也就越来越弱。
在消费者看来,这几乎等同于:品牌先吃到小众中产的红利,随后却转身建立起另一套价值标准——更规模化,追求的是多品类健康发展。而这套标准本质上是资本与商业的逻辑,与用户自身的感受和认同无关。
由此也引出一个微妙的问题:这类中产品牌,要不要为了维持人设而克制规模化?
在个人看来,“中产品牌”这个词本身更像一个暧昧的营销概念,甚至像一个陷阱。它的诱惑性在于,暗示了品牌的定位与人群圈层;但它的致命之处也在这里:每一代人都有自己的中产品牌,甚至每十年就会冒出一轮新的中产品牌。
如果品牌选择一直依赖这波红利,就要承受“短暂又辉煌”的代价。
背后的道理也很实际:不同时代有不同的中产定义,自然会催生出顺应时代的中产品牌。 这种周期性决定了,品牌很难靠已有的中产属性,再引领下一个十年。
更何况,品类发展同样有周期性。 昂跑的起势很大程度上得益于全球跑步经济;但既然是热潮,就总有被取代的一天。可能是普拉提、网球,也可能是自行车、滑雪。
无论从哪种 周期性 看,拓展品类都是必须要做的选择。
老用户对小众品牌全球化的不适,很像早期歌迷面对小众歌手爆红时的心态——“你,世俗了”。这是另一种塌房。
因此,除了心价比走低,还要看到用户心理上的失落。它并不完全等同于中产所看重的社交货币,本质上是在追求一种排他性,或者说优越感。
昂跑的瑞士基因、那种精工理性的设计,尤其能满足对科技习以为常的现代人的潜意识审美。
本条正文未命中预设商业词表,可前往 /english 系统学习。
系统商务英语 →